Nên đầu tư vàng hay gửi tiết kiệm là câu hỏi được nhiều người đặt ra khi muốn sử dụng khoản tiền nhàn rỗi để vừa bảo toàn tài sản vừa tạo thêm lợi nhuận. Vàng có ưu thế về khả năng phòng vệ tài sản và tiềm năng tăng giá, trong khi gửi tiết kiệm mang lại dòng tiền ổn định và mức độ biến động thấp hơn. Mỗi kênh đều có những lợi ích và hạn chế riêng, vì vậy lựa chọn phù hợp phụ thuộc vào mục tiêu tài chính, thời gian đầu tư và khả năng chấp nhận rủi ro của mỗi người.
1. So sánh chi tiết hai hình thức: Đầu tư vàng hay gửi tiết kiệm?
|
Tiêu chí |
Đầu tư vàng |
Gửi tiết kiệm |
|
Mức sinh lời |
Có thể cao khi giá vàng tăng mạnh |
Ổn định theo lãi suất ngân hàng |
|
Rủi ro |
Cao |
Thấp |
|
Tính thanh khoản |
Cao, dễ mua bán |
Cao nhưng có thể mất lãi khi rút trước hạn |
|
Khả năng chống lạm phát |
Tốt |
Trung bình |
|
Bảo toàn tài sản dài hạn |
Tốt |
Khá tốt |
|
Phù hợp với |
Người chấp nhận biến động giá |
Người ưu tiên an toàn |
1.1. Lợi ích và lưu ý khi đầu tư vàng
Đầu tư vàng về bản chất là hình thức tích lũy tài sản vật chất, phổ biến nhất là vàng miếng hoặc vàng nhẫn trơn 9999. Nhà đầu tư có thể tìm kiếm lợi nhuận từ chênh lệch giá mua – bán theo thời gian, đồng thời sử dụng vàng như một kênh phòng vệ tài sản trước những biến động của tiền tệ và kinh tế.
Ưu điểm khi đầu tư vàng
-
Có khả năng phòng vệ tài sản: Vàng thường được quan tâm trong những giai đoạn kinh tế bất ổn, lạm phát gia tăng hoặc tình hình địa chính trị diễn biến phức tạp.
-
Có tính công nhận rộng rãi: Vàng là tài sản có giá trị trên thị trường quốc tế và không phụ thuộc trực tiếp vào khả năng thanh toán của một doanh nghiệp hay tổ chức phát hành.
-
Giao dịch tương đối đơn giản: So với một số tài sản như bất động sản, việc mua bán vàng thường không đòi hỏi quy trình giao dịch phức tạp.
-
Dễ chia nhỏ khoản tích lũy: Vàng nhẫn có nhiều trọng lượng khác nhau, giúp người mua chủ động phân bổ số tiền theo khả năng tài chính.
Nhược điểm khi đầu tư vàng
-
Không tạo dòng tiền định kỳ: Vàng không trả lãi hoặc cổ tức, lợi nhuận chủ yếu đến từ mức tăng giá của tài sản.
-
Chịu ảnh hưởng của chênh lệch giá mua – bán: Nếu mức spread lớn, nhà đầu tư có thể chịu khoản lỗ ngay sau khi mua nếu bán lại trong thời gian ngắn.
-
Giá vàng có thể biến động mạnh: Giá không tăng liên tục mà có thể giảm trong từng giai đoạn, đặc biệt khi các yếu tố kinh tế và thị trường thay đổi.
-
Phát sinh rủi ro bảo quản: Vàng vật chất cần được cất giữ an toàn để hạn chế nguy cơ mất mát, thất lạc hoặc trộm cắp.
Vàng thường được xem là một kênh tích lũy và phòng vệ tài sản dài hạn thay vì công cụ tạo thu nhập thường xuyên. Trong khoảng thời gian dài, vàng có thể hỗ trợ duy trì sức mua của tài sản khi tiền tệ mất giá, nhưng không có nghĩa giá vàng luôn tăng hoặc chắc chắn sinh lời trong mọi giai đoạn.
Do đó, mục tiêu phù hợp khi đầu tư vàng là phòng vệ tài sản và tích lũy dài hạn. Nhà đầu tư không nên mặc định vàng chỉ tăng giá hoặc sử dụng toàn bộ vốn để mua vàng nhằm lướt sóng ngắn hạn. Nếu giao dịch ngắn hạn, cần có kiến thức về thị trường, theo dõi biến động giá và đặc biệt tính đến chênh lệch mua – bán trước khi quyết định.
Tuy nhiên, giá vàng thay đổi liên tục theo diễn biến thị trường trong nước và quốc tế. Trước khi mua, nhà đầu tư nên kiểm tra giá mua vào – bán ra và mức chênh lệch tại thời điểm giao dịch để tính toán chi phí và khả năng sinh lời. Có thể tham khảo bảng giá vàng Bảo Tín Mạnh Hải để cập nhật mức giá mới nhất.
Đầu tư vàng phù hợp với mục tiêu tích lũy dài hạn và phòng vệ tài sản trước những biến động của thị trường
1.2. Lợi ích và lưu ý khi gửi tiết kiệm
Gửi tiết kiệm là một trong những cách phổ biến để bảo toàn và gia tăng khoản tiền nhàn rỗi. Thay vì để tiền nằm yên, người gửi chuyển quyền sử dụng khoản vốn cho ngân hàng trong một khoảng thời gian nhất định và nhận lại tiền lãi theo thỏa thuận. Tùy nhu cầu, người gửi có thể lựa chọn tiết kiệm có kỳ hạn, tiết kiệm online hoặc các sản phẩm tiết kiệm tích lũy linh hoạt.
Ưu điểm khi gửi tiết kiệm
So với nhiều kênh đầu tư có mức biến động cao, gửi tiết kiệm có ưu điểm nổi bật là tính ổn định và khả năng dự đoán dòng tiền. Người gửi biết trước kỳ hạn và mức lãi suất áp dụng, từ đó dễ dàng xây dựng kế hoạch tài chính cho những mục tiêu cụ thể.
-
Ưu tiên bảo toàn vốn: Tiền gửi được thực hiện trong khuôn khổ pháp luật và cơ chế bảo hiểm tiền gửi theo quy định, giúp hạn chế rủi ro cho người gửi.
-
Tạo nguồn thu nhập ổn định: Người gửi có thể nhận lãi định kỳ hoặc cuối kỳ tùy theo sản phẩm và phương thức nhận lãi đã lựa chọn.
-
Dễ lập kế hoạch tài chính: Việc xác định trước kỳ hạn và lãi suất giúp người gửi chủ động tính toán số tiền nhận được trong tương lai.
-
Thuận tiện khi giao dịch: Nhiều ngân hàng hỗ trợ mở và quản lý tiền gửi ngay trên ứng dụng ngân hàng điện tử, giúp tiết kiệm thời gian.
-
Đa dạng kỳ hạn: Người gửi có thể lựa chọn kỳ hạn ngắn hoặc dài tùy theo thời điểm cần sử dụng vốn.
Tuy nhiên, sự ổn định này cũng đi kèm một số giới hạn nhất định. Đặc biệt, người gửi cần cân nhắc khả năng sử dụng tiền trong tương lai trước khi lựa chọn kỳ hạn, bởi việc rút tiền trước hạn có thể ảnh hưởng trực tiếp đến khoản lãi nhận được.
Nhược điểm và hạn chế
-
Ảnh hưởng bởi lạm phát: Khi tốc độ tăng giá hàng hóa và dịch vụ cao hơn lãi suất tiền gửi, sức mua thực tế của khoản tiền có thể giảm dù số dư tài khoản vẫn tăng.
-
Hạn chế khi rút trước hạn: Nếu cần sử dụng tiền trước ngày đáo hạn, khoản tiền rút trước hạn có thể chỉ được hưởng mức lãi suất thấp hơn đáng kể so với lãi suất có kỳ hạn, tùy quy định của ngân hàng.
-
Khả năng tăng trưởng tài sản có giới hạn: Tiền gửi mang lại mức sinh lời tương đối ổn định nhưng khó tạo ra mức tăng trưởng đột biến như những kênh đầu tư có rủi ro cao hơn.
-
Lãi suất có thể thay đổi khi tái tục: Khi khoản tiết kiệm đáo hạn, nếu tiếp tục gửi, mức lãi suất mới có thể khác so với kỳ hạn trước.
Từ những ưu điểm và hạn chế trên, có thể thấy gửi tiết kiệm phù hợp nhất với khoản tiền nhàn rỗi cần bảo toàn và có kế hoạch sử dụng trong tương lai gần. Trong ngắn và trung hạn, đây có thể là nơi phù hợp để giữ tiền dành cho những mục tiêu như mua nhà, cưới hỏi, học tập hoặc chuẩn bị vốn kinh doanh, đồng thời vẫn tạo thêm một khoản thu nhập từ lãi.
Trong dài hạn, gửi tiết kiệm vẫn có vai trò trong việc duy trì sự ổn định của danh mục tài sản nhưng không nhất thiết là lựa chọn tối ưu nếu mục tiêu là gia tăng tài sản mạnh mẽ. Hiệu quả thực tế còn phụ thuộc vào lãi suất, lạm phát và khả năng tái đầu tư. Vì vậy, người gửi nên cân nhắc đồng thời mức lãi suất, nhu cầu thanh khoản, thời gian sử dụng vốn và mục tiêu tài chính thay vì chỉ lựa chọn ngân hàng có lãi suất cao nhất.
Tuy nhiên, người gửi nên lưu ý về lãi suất. Lãi suất tiết kiệm thay đổi theo ngân hàng, kỳ hạn và từng thời điểm, chịu ảnh hưởng bởi chính sách tiền tệ và nhu cầu vốn của nền kinh tế. Do đó, trước khi gửi, nên kiểm tra lãi suất thực tế, kỳ hạn, phương thức nhận lãi và các điều kiện đi kèm để lựa chọn sản phẩm phù hợp.
Gửi tiết kiệm giúp bảo toàn khoản tiền nhàn rỗi, tạo nguồn lãi ổn định và chủ động kế hoạch tài chính
2. Người dân nên đầu tư vàng hay gửi tiết kiệm?
Theo TS Châu Đình Linh, chuyên gia tài chính - ngân hàng, không có công thức đầu tư chung cho mọi người. Việc phân bổ danh mục phụ thuộc vào mục tiêu đầu tư, thời gian nắm giữ và khả năng chấp nhận rủi ro của từng cá nhân.
2.1. Trường hợp nên đầu tư vàng
Đầu tư vàng phù hợp với những người muốn tích lũy tài sản và phòng vệ trước biến động kinh tế, đặc biệt khi có tầm nhìn trung và dài hạn. Tuy nhiên, vàng không phải tài sản chỉ tăng giá mà vẫn có những giai đoạn biến động mạnh, vì vậy quyết định đầu tư nên dựa trên mục tiêu tài chính và khả năng chấp nhận rủi ro.
-
Kỳ vọng giá vàng tăng: Phù hợp khi nhà đầu tư có nhận định giá vàng có tiềm năng tăng trong tương lai và sẵn sàng nắm giữ qua các giai đoạn biến động.
-
Muốn bảo vệ tài sản trước lạm phát: Vàng thường được lựa chọn như một tài sản phòng vệ khi sức mua của tiền tệ suy giảm hoặc kinh tế có nhiều bất ổn.
-
Có mục tiêu đầu tư trung và dài hạn: Vàng phù hợp hơn với người có thể nắm giữ trong nhiều năm, thay vì kỳ vọng kiếm lời nhanh từ những biến động giá ngắn hạn.
-
Người trẻ có khả năng chấp nhận rủi ro: Có thể cân nhắc phân bổ một phần tài sản vào vàng nếu có nguồn thu nhập tương đối ổn định, không cần sử dụng khoản tiền đầu tư trong ngắn hạn và chấp nhận biến động để tìm kiếm khả năng gia tăng tài sản về lâu dài.
2.2. Trường hợp nên gửi tiết kiệm
Gửi tiết kiệm phù hợp với những người đặt mục tiêu bảo toàn vốn, duy trì dòng tiền ổn định và hạn chế rủi ro từ biến động thị trường. Đây cũng là lựa chọn phù hợp với những khoản tiền đã có kế hoạch sử dụng trong tương lai, thay vì đưa toàn bộ vào các kênh đầu tư có mức biến động cao.
-
Ưu tiên sự an toàn: Phù hợp với người muốn bảo toàn khoản tiền nhàn rỗi và chấp nhận mức sinh lời ổn định thay vì tìm kiếm lợi nhuận cao.
-
Cần khoản tiền dự phòng: Có thể dành một phần tiền gửi cho các trường hợp phát sinh bất ngờ như chi phí sinh hoạt, y tế hoặc nhu cầu tài chính đột xuất.
-
Không muốn chịu biến động thị trường: Tiền gửi có kỳ hạn giúp người gửi biết trước mức lãi suất áp dụng, hạn chế tác động của những biến động ngắn hạn trên thị trường tài chính.
-
Người lớn tuổi hoặc sắp nghỉ hưu: Gửi tiết kiệm có thể giúp duy trì nguồn thu nhập tương đối ổn định và giảm áp lực phải theo dõi, xử lý những biến động của các kênh đầu tư khác.
Ngoài ra, gửi tiết kiệm giúp người gửi chủ động phân bổ tài chính theo mục tiêu, từ tích lũy ngắn hạn đến chuẩn bị cho kế hoạch dài hạn. Việc chia tiền thành nhiều khoản và kỳ hạn giúp quản lý dòng tiền linh hoạt.
Phân bổ vốn vào cả vàng và tiết kiệm giúp cân bằng giữa mục tiêu bảo toàn tài sản, thanh khoản và khả năng tăng trưởng
Bên cạnh đó, thay vì lựa chọn hoàn toàn giữa vàng và tiết kiệm, phân bổ vốn vào cả hai kênh cũng là một phương án được nhiều người cân nhắc. Tiết kiệm có thể đảm nhiệm vai trò bảo toàn vốn và tạo dòng tiền từ lãi, trong khi vàng có thể đóng vai trò tích lũy và phòng vệ tài sản trong dài hạn.
Với nhà đầu tư có mức chấp nhận rủi ro trung bình, có thể xây dựng danh mục theo hướng đa dạng hóa thay vì tập trung toàn bộ vốn vào một kênh. Theo gợi ý của TS Linh, khoảng 5–10% tài sản có thể dành cho nhóm phòng thủ như tiền mặt, vàng và ngoại tệ. Phần vốn tạo thu nhập ổn định có thể phân bổ vào tiền gửi tiết kiệm hoặc chứng chỉ tiền gửi, trong khi cổ phiếu của các doanh nghiệp có nền tảng tốt phù hợp với mục tiêu tăng trưởng dài hạn. Các khoản đầu tư mang tính đầu cơ nên được giới hạn ở tỷ trọng nhỏ để kiểm soát rủi ro.
Chẳng hạn, với 1 tỷ đồng, nhà đầu tư có thể cân nhắc dành khoảng 40% cho cổ phiếu và trái phiếu, 30–40% cho tiền gửi tiết kiệm, phần vốn còn lại phân bổ cho chứng chỉ quỹ, vàng và tiền mặt dự phòng. Tỷ lệ này chỉ mang tính tham khảo và cần điều chỉnh dựa trên mục tiêu tài chính, thời gian đầu tư và khả năng chịu rủi ro của mỗi người.
3. Lời khuyên khi đầu tư vàng hoặc gửi tiết kiệm bạn nên biết
Khi đứng trước lựa chọn đầu tư vàng hay gửi tiết kiệm, không nhất thiết phải chọn một trong hai. Một chiến lược phù hợp hơn với nhiều nhà đầu tư là phân bổ tiền vào cả hai kênh để vừa duy trì sự an toàn, vừa có cơ hội bảo vệ và gia tăng tài sản trong dài hạn. Quan trọng nhất là tỷ lệ phân bổ cần phù hợp với thu nhập, số tiền nhàn rỗi, mục tiêu tài chính và khả năng chấp nhận rủi ro của mỗi người.
Một nguyên tắc đơn giản là “không bỏ tất cả trứng vào một giỏ”. Chẳng hạn, có thể dành khoảng 60% tiền nhàn rỗi cho tiền gửi để tạo nền tảng an toàn và duy trì thanh khoản, 40% còn lại phân bổ dần vào vàng theo từng tháng. Cách mua từng phần thay vì xuống tiền một lần giúp hạn chế rủi ro mua đúng thời điểm giá cao. Tuy nhiên, tỷ lệ này chỉ mang tính tham khảo và nên được điều chỉnh theo tình hình tài chính cá nhân. Đặc biệt, chỉ nên mua vàng bằng khoản tiền nhàn rỗi, không sử dụng tiền vay hoặc khoản tiền sắp cần đến.
Nhà đầu tư nên cân đối tỷ trọng vàng và tiền gửi theo mục tiêu tài chính, nguồn vốn nhàn rỗi và khả năng chấp nhận rủi ro
Đối với gửi tiết kiệm
-
Chọn thời điểm gửi phù hợp: Theo dõi mặt bằng lãi suất và cân nhắc kỳ hạn dựa trên thời điểm dự kiến sử dụng tiền.
-
Ưu tiên ngân hàng uy tín: Lựa chọn tổ chức tín dụng có thông tin minh bạch, sản phẩm rõ ràng và mức lãi suất cạnh tranh.
-
Đọc kỹ điều khoản: Kiểm tra lãi suất, kỳ hạn, phương thức trả lãi, tự động tái tục và quy định tất toán trước hạn trước khi gửi.
-
Hạn chế rút trước hạn: Việc tất toán sớm có thể khiến khoản tiền chỉ được hưởng mức lãi suất thấp hơn đáng kể so với lãi suất có kỳ hạn.
-
Quan tâm đến lãi suất thực: Không chỉ nhìn vào lãi suất danh nghĩa mà nên so sánh với mức lạm phát để đánh giá khả năng duy trì sức mua của khoản tiền.
Đối với mua vàng
-
Xác định thời điểm mua: Không nên chỉ dựa vào biến động giá trong một vài ngày mà cần theo dõi xu hướng thị trường và xác định mục tiêu nắm giữ.
-
Không dồn toàn bộ vốn vào vàng: Có thể dành một phần tiền nhàn rỗi, chẳng hạn khoảng 1/3, cho vàng và duy trì phần còn lại ở các tài sản có tính thanh khoản và mức rủi ro khác nhau.
-
Ưu tiên vàng có tính thanh khoản cao: Vàng miếng hoặc nhẫn trơn 9999 thường phù hợp hơn cho mục tiêu tích lũy so với vàng trang sức, bởi trang sức có thể phát sinh chi phí chế tác và mức thu mua lại khác với giá vàng nguyên liệu.
-
Theo dõi các yếu tố tác động đến giá vàng: Diễn biến kinh tế, lạm phát, lãi suất, tỷ giá và tình hình địa chính trị quốc tế đều có thể ảnh hưởng đến giá vàng.
-
Mua tại đơn vị uy tín: Ưu tiên doanh nghiệp có thương hiệu rõ ràng, công khai giá mua – bán, cung cấp hóa đơn và thông tin sản phẩm đầy đủ, đồng thời có chính sách thu đổi minh bạch.
-
Chia nhỏ thời điểm mua: Nếu mục tiêu là tích lũy dài hạn, có thể mua vàng từng phần theo định kỳ thay vì sử dụng toàn bộ vốn trong một lần, qua đó giảm phụ thuộc vào một mức giá duy nhất.
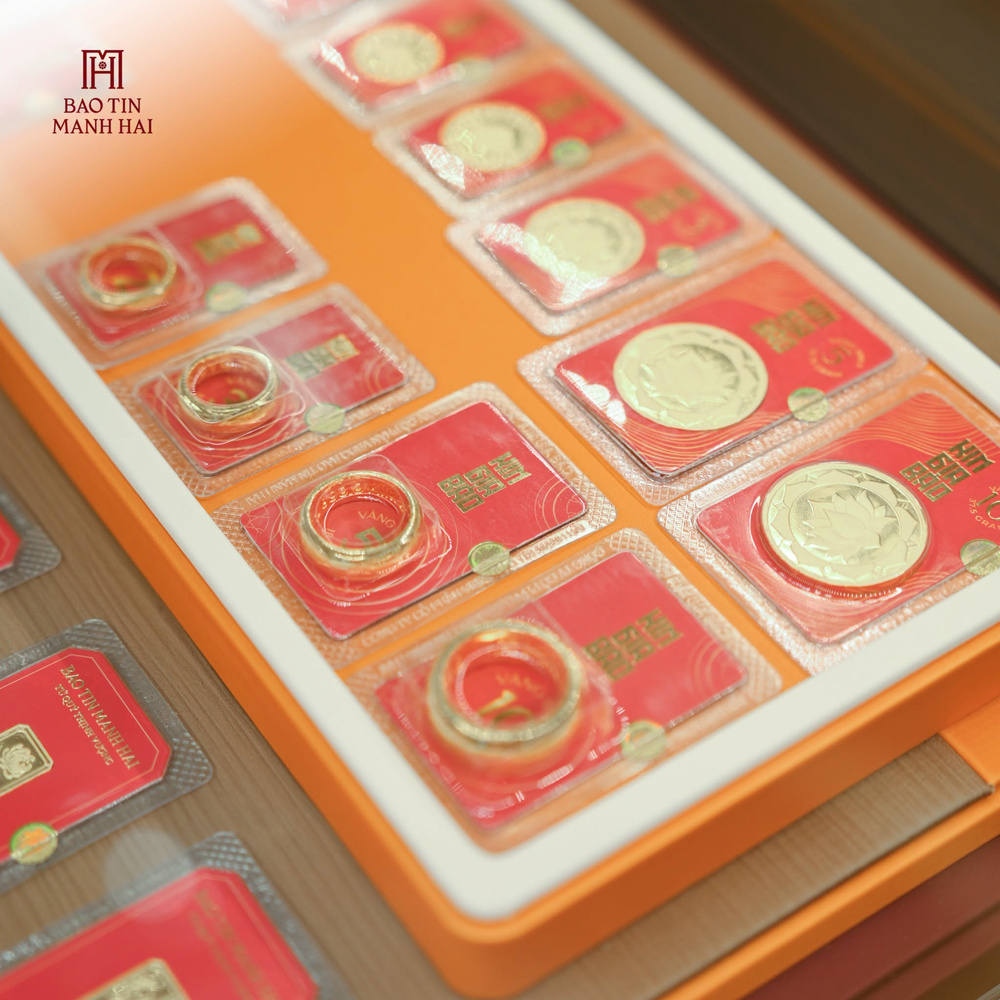
Nếu đang tìm địa chỉ mua vàng 24K uy tín, Bảo Tín Mạnh Hải là lựa chọn đáng tham khảo với hệ thống 37 cửa hàng, đáp ứng nhu cầu mua vàng tích lũy, vàng 24K và vàng trang sức. Khách hàng có thể lựa chọn sản phẩm theo mục đích sử dụng, trọng lượng và ngân sách. Khách hàng mua vàng tại Bảo Tín Mạnh Hải sẽ nhận được nhiều lợi ích:
-
Hệ thống 37 cửa hàng, thuận tiện để khách hàng đến trực tiếp xem và kiểm tra sản phẩm.
-
Cung cấp đa dạng sản phẩm từ vàng tích lũy, vàng nhẫn đến vàng trang sức 24K với nhiều thiết kế và trọng lượng.
-
Sản phẩm đi kèm thông tin và giấy tờ liên quan, giúp khách hàng dễ dàng kiểm tra, đối chiếu khi mua hoặc bán lại.
-
Ứng dụng công nghệ kiểm định hiện đại, hỗ trợ kiểm tra hàm lượng, tuổi vàng và các thông tin về chất lượng sản phẩm.
-
Khách hàng có thể mua vàng online và giữ giá tại thời điểm thanh toán, thuận tiện khi muốn chốt giá mà chưa thể đến cửa hàng.
-
Hỗ trợ giao hàng tận nơi theo chính sách của Bảo Tín Mạnh Hải.
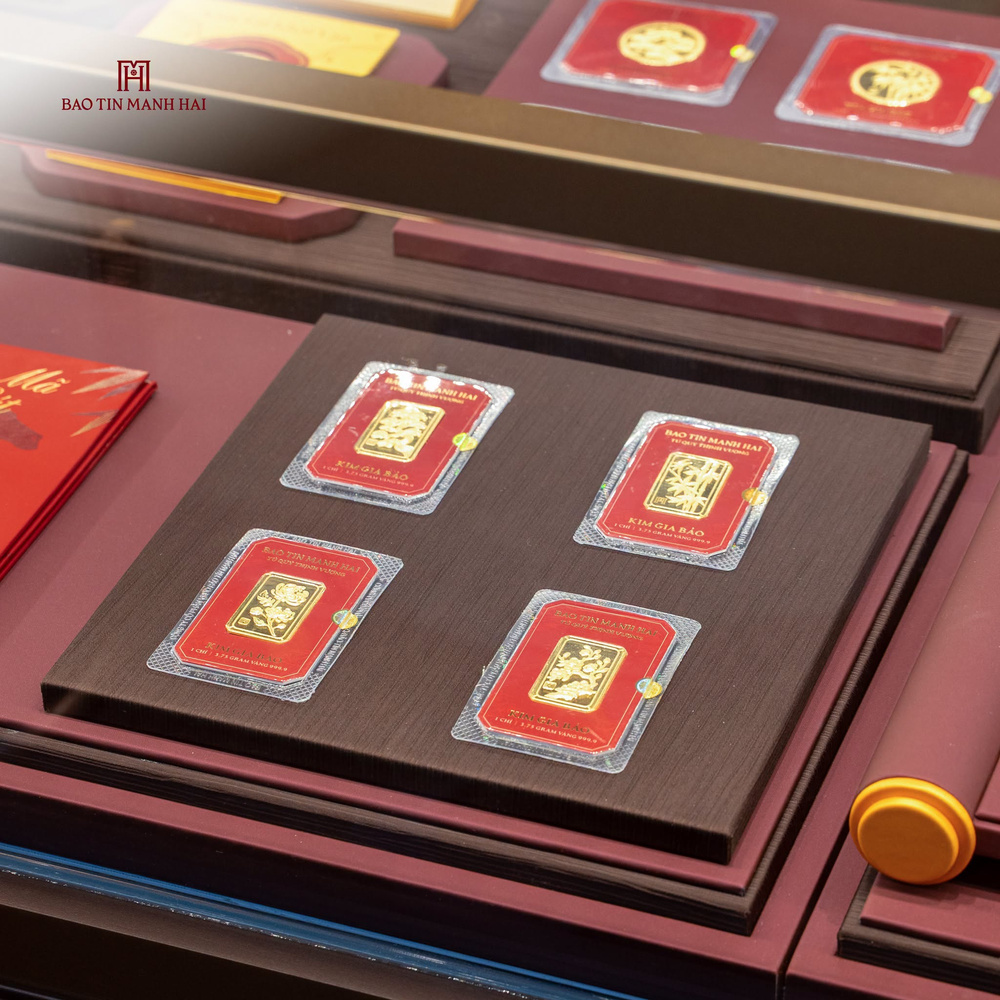
Bảo Tín Mạnh Hải cung cấp đa dạng sản phẩm vàng và hỗ trợ mua online với chính sách giữ giá
4. Câu hỏi thường gặp
1. Đầu tư vàng có lãi hơn gửi tiết kiệm không?
Không có câu trả lời cố định. Vàng có khả năng mang lại mức sinh lời cao hơn trong một số giai đoạn nhưng cũng biến động mạnh hơn, trong khi gửi tiết kiệm thường mang lại khoản lãi ổn định và dễ dự đoán hơn. Nếu ưu tiên bảo toàn vốn và dòng tiền đều đặn, tiết kiệm phù hợp hơn; nếu chấp nhận biến động và hướng đến tích lũy dài hạn, có thể cân nhắc vàng.
2. Gửi tiết kiệm có an toàn hơn mua vàng không?
Xét về khả năng biến động giá trong ngắn hạn, gửi tiết kiệm thường ổn định hơn vì người gửi biết trước mức lãi suất áp dụng theo kỳ hạn. Vàng có thể tăng hoặc giảm theo thị trường nên giá trị khoản đầu tư biến động nhiều hơn. Tuy nhiên, tiền gửi và vàng có những loại rủi ro khác nhau, vì vậy nên lựa chọn dựa trên mục tiêu tài chính và khả năng chấp nhận rủi ro.
3. Có nên rút tiết kiệm để mua vàng?
Không nên rút toàn bộ tiền tiết kiệm chỉ để mua vàng, đặc biệt nếu đó là quỹ dự phòng hoặc khoản tiền sắp cần sử dụng. Nếu muốn tăng tỷ trọng vàng, có thể cân nhắc sử dụng một phần tiền nhàn rỗi và duy trì khoản tiết kiệm đủ để đảm bảo thanh khoản. Trường hợp rút tiền gửi trước hạn, cần tính toán phần lãi có thể bị giảm trước khi quyết định.
4. Nên mua vàng miếng hay vàng nhẫn để đầu tư?
Nếu mục tiêu là tích lũy, nên ưu tiên những sản phẩm có tính thanh khoản tốt, nguồn gốc rõ ràng và mức chênh lệch mua – bán hợp lý. Vàng miếng và nhẫn trơn 9999 đều có thể được cân nhắc, nhưng mức giá, chênh lệch mua – bán và chính sách thu đổi có thể khác nhau giữa từng thương hiệu. Vì vậy, nên so sánh các yếu tố này trước khi mua thay vì chỉ nhìn vào giá bán.
5. Đầu tư vàng ngắn hạn có phù hợp không?
Không phù hợp với tất cả nhà đầu tư. Giá vàng có thể biến động nhanh và chênh lệch giữa giá mua – bán khiến việc kiếm lợi nhuận trong thời gian ngắn trở nên khó khăn hơn. Nếu chưa có kinh nghiệm theo dõi thị trường, nên ưu tiên mục tiêu tích lũy trung và dài hạn, đồng thời chỉ sử dụng khoản tiền nhàn rỗi để đầu tư vàng.
Vậy nên đầu tư vàng hay gửi tiết kiệm? Không có một lựa chọn phù hợp với tất cả mọi người. Nếu ưu tiên sự ổn định, bảo toàn vốn và cần dòng tiền dễ dự đoán, gửi tiết kiệm có thể là lựa chọn phù hợp. Trong khi đó, vàng thích hợp hơn với người có tầm nhìn dài hạn, chấp nhận biến động và muốn đa dạng hóa tài sản. Thay vì đặt toàn bộ vốn vào một kênh, có thể cân nhắc phân bổ giữa vàng và tiền gửi theo tình hình tài chính, mục tiêu và khẩu vị rủi ro cá nhân.
|
CÔNG TY CỔ PHẦN VÀNG BẠC ĐÁ QUÝ BẢO TÍN MẠNH HẢI Giữ tín nhiệm hơn giữ vàng - Điểm đến vàng 24K Bảo Tín Mạnh Hải là thương hiệu thuộc đại gia đình Bảo Tín. Trải qua hơn 34 năm hình thành và phát triển, Bảo Tín Mạnh Hải không ngừng lớn mạnh, từng bước khẳng định vị thế trên thị trường với hệ thống 37 cửa hàng trải dài từ Bắc vào Nam.
|